
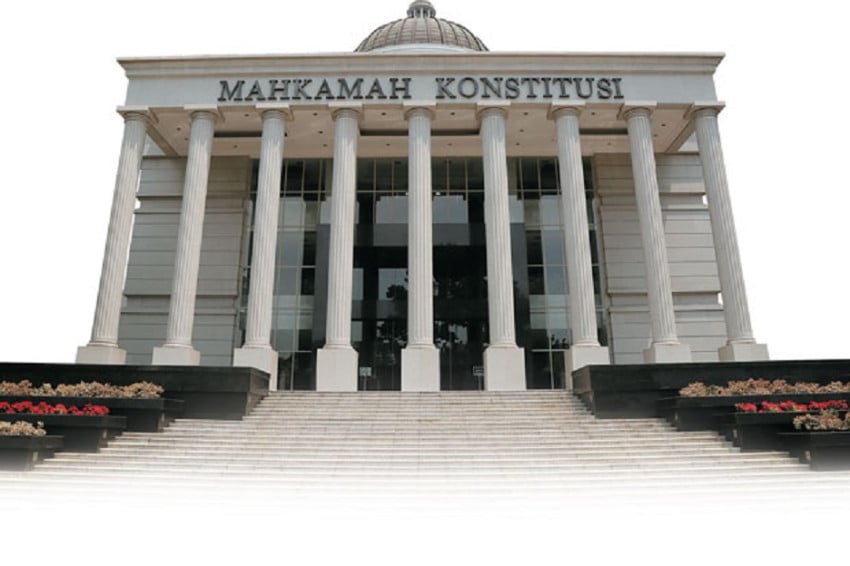
Persoalan kompetensi kuasa pajak kembali menjadi sorotan nasional setelah seorang warga Majene, Sulawesi Barat, membawa aturan terkait ke Mahkamah Konstitusi. Langkah itu menyentuh kewenangan Menteri Keuangan dalam menetapkan standar orang yang boleh mewakili wajib pajak. Bagi pembaca di Kendal dan Jawa Tengah, isu ini relevan karena menyangkut kebebasan memilih pendamping saat mengurus kewajiban perpajakan.
Pemohon bernama Mahamuddin mengajukan uji materi atas ketentuan kompetensi kuasa pajak yang diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026. Melalui kuasa hukumnya, Sangap Ritonga, ia menekankan bahwa PMK tersebut merujuk pada Pasal 44E ayat (2) huruf e Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), sehingga materi undang-undang itu pun ikut diuji.
Apa yang dipersoalkan dalam gugatan ke MK
Inti keberatan terletak pada penempatan kewenangan penuh di tangan menteri keuangan untuk menentukan tingkat kompetensi kuasa pajak. Sangap menilai pengaturan semacam itu berpotensi mempersempit ruang wajib pajak dalam menunjuk pihak yang dipercaya mampu mewakili kepentingannya.
Hubungan antara wajib pajak dan kuasa pajak, menurut argumen pemohon, berkaitan langsung dengan pemenuhan hak serta kewajiban fiskal. Karena itu, standar kompetensi dinilai tidak sepatutnya ditentukan secara sepihak tanpa mempertimbangkan keleluasaan pilihan wajib pajak.
Independensi kuasa pajak jadi sorotan
Selain soal kompetensi, pemohon menyoroti aspek independensi. Kewenangan kementerian, termasuk yang terkait penerbitan Surat Keterangan Kuasa Pajak, dikhawatirkan memengaruhi posisi kuasa ketika membela kepentingan kliennya di hadapan otoritas.
Sangap menegaskan bahwa pendapat kuasa pajak tidak bersifat final. Hasil kerja mereka masih dapat dikoreksi Direktorat Jenderal Pajak. Karakter itu, ujarnya, membedakan kuasa pajak dari profesi lain yang memiliki rantai pertanggungjawaban berbeda.
Perbandingan dengan akuntan publik dan penilai
Dalam penjelasan di Jakarta, Kamis, 27 Agustus 2026, kuasa hukum pemohon membandingkan kuasa pajak dengan akuntan publik dan jasa penilai. Kedua profesi terakhir dinilai memiliki karakteristik pekerjaan serta bentuk tanggung jawab yang tidak sama dengan kuasa pajak.
“Profesi kuasa pajak tidak bisa begitu saja disamakan dengan akuntan publik,” kata Sangap. Argumen ini dipakai untuk menolak pendekatan regulasi yang menyamakan sepenuhnya pola pengawasan antarpofesi tersebut.
- Objek uji: PMK Nomor 44 Tahun 2026 tentang kompetensi kuasa pajak
- Dasar rujukan UU: Pasal 44E ayat (2) huruf e UU HPP
- Pemohon: Mahamuddin (warga Majene; Ketua AKP2I)
- Kuasa hukum: Sangap Ritonga
- Forum: Mahkamah Konstitusi
Implikasi bagi wajib pajak di daerah, termasuk Kendal
Meski perkara digelar di tingkat nasional, dampak putusan kelak dapat dirasakan wajib pajak di kabupaten seperti Kendal. Banyak pelaku usaha mikro, koperasi, dan wajib pajak orang pribadi di daerah mengandalkan pendamping saat menyampaikan SPT, menanggapi himbauan, atau mengikuti proses keberatan.
Jika standar kompetensi diatur terlalu ketat tanpa ruang pilihan yang memadai, akses terhadap bantuan hukum pajak di luar kota besar berpotensi menjadi lebih terbatas. Sebaliknya, kepastian standar yang proporsional juga dibutuhkan agar kualitas pendampingan tetap terjaga dan tidak merugikan negara maupun wajib pajak.
Mahamuddin, yang juga disebut sebagai Ketua AKP2I, mendorong agar kewenangan menentukan kompetensi tidak sepenuhnya terpusat pada menteri keuangan. Ia berharap MK menimbang keseimbangan antara pengawasan negara dan hak wajib pajak memilih kuasa.
Perkembangan sidang dan putusan MK nantinya akan menjadi rujukan penting bagi pembaru kebijakan perpajakan. Sementara menunggu proses konstitusional berjalan, wajib pajak di Kendal dan wilayah lain tetap diimbau memahami hak serta kewajiban formal, termasuk syarat sah pemberian kuasa sesuai ketentuan yang berlaku saat ini.
Sumber: Sindo News.